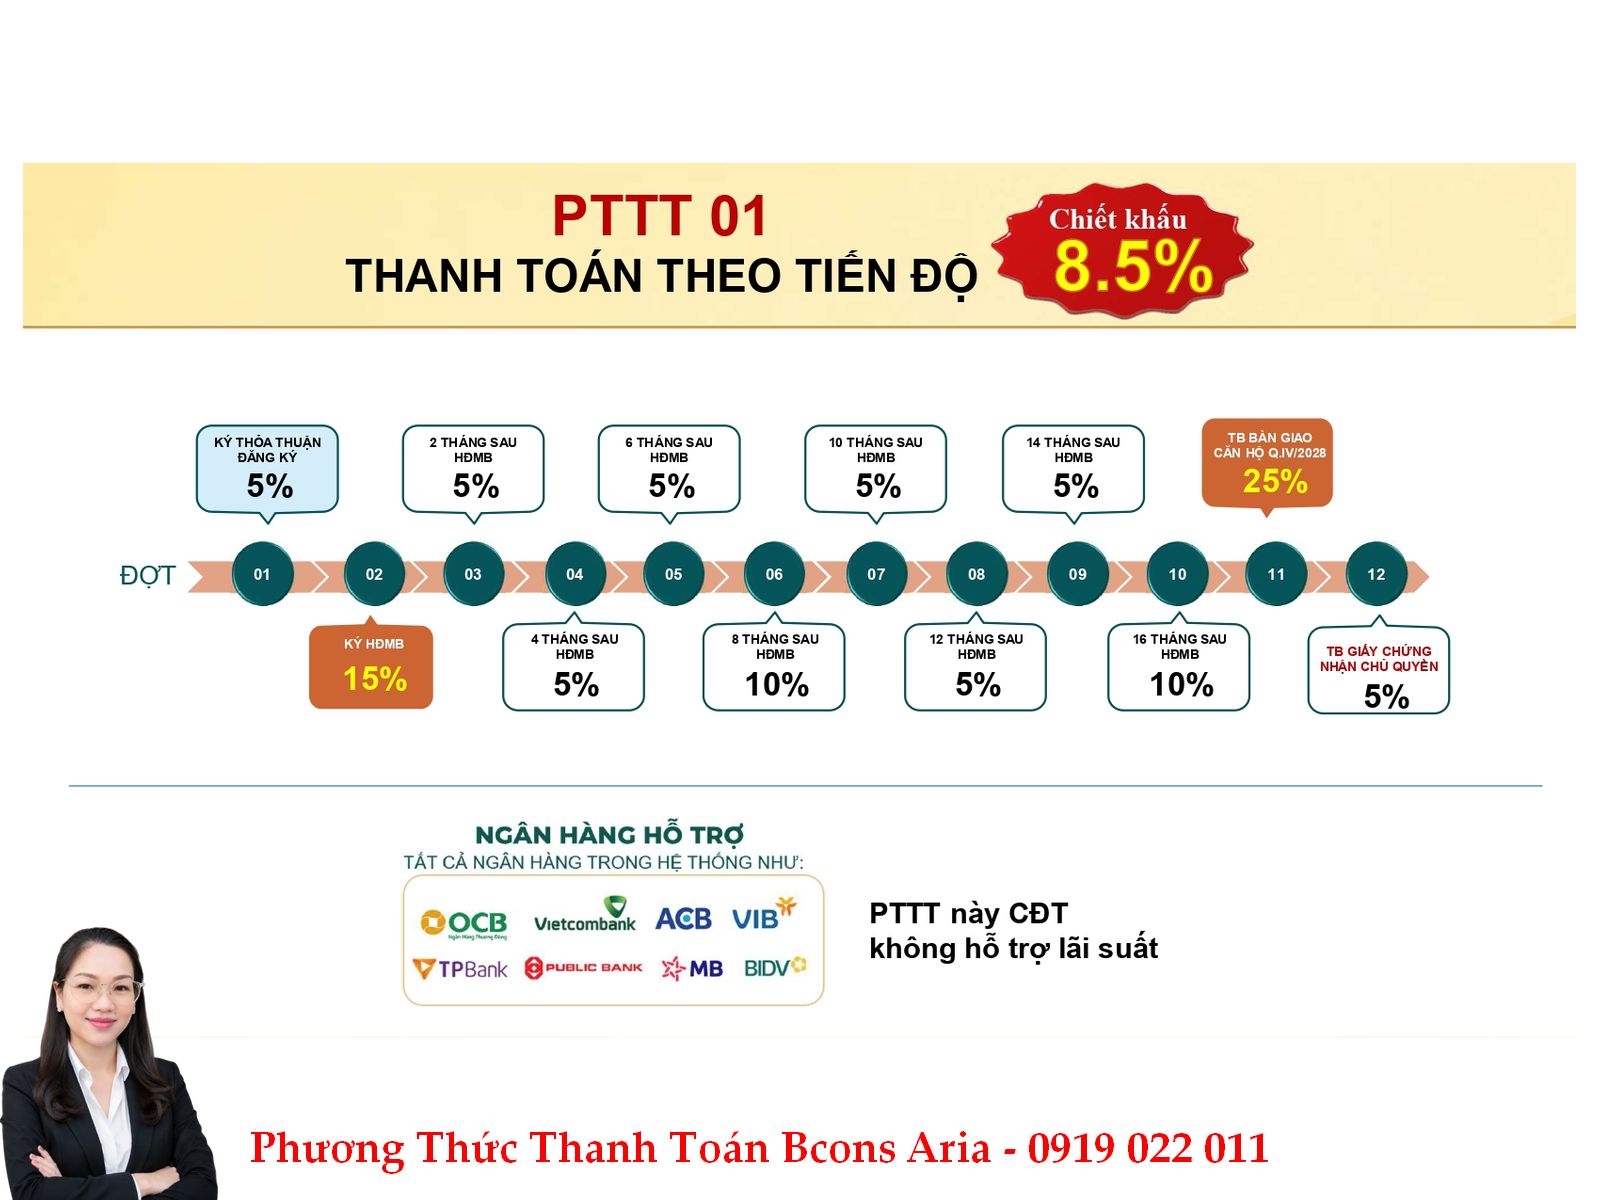
Nếu khách hàng có nguồn tiền nhàn rỗi và muốn tối ưu giá mua, có thể lựa chọn phương án nhận chiết khấu đến 8,5%.
Điểm đáng chú ý là khách hàng không nhất thiết phải có toàn bộ số tiền mua căn hộ ngay từ đầu. Việc lựa chọn đúng phương thức thanh toán có thể giúp giãn dòng tiền và giảm áp lực tài chính trong thời gian xây dựng dự án.
Ưu đãi nổi bật
Điểm hấp dẫn nhất của PTTT 01 là chiết khấu lên đến 8,5% trên tổng giá trị căn hộ trước VAT và kinh phí bảo trì.
Đây là phương án phù hợp với người có sẵn dòng tiền và muốn tối ưu giá vốn mua căn hộ.
Tuy nhiên, khách hàng cần lưu ý: PTTT 01 không áp dụng chính sách hỗ trợ lãi suất vay ngân hàng.
Ai nên chọn PTTT 01?
Phương án này phù hợp với:
- Người có lượng tiền nhàn rỗi tương đối lớn.
- Khách hàng không muốn sử dụng đòn bẩy ngân hàng.
- Nhà đầu tư muốn giảm giá vốn ngay từ đầu.
- Người ưu tiên chiết khấu cao hơn thay vì hỗ trợ lãi suất.
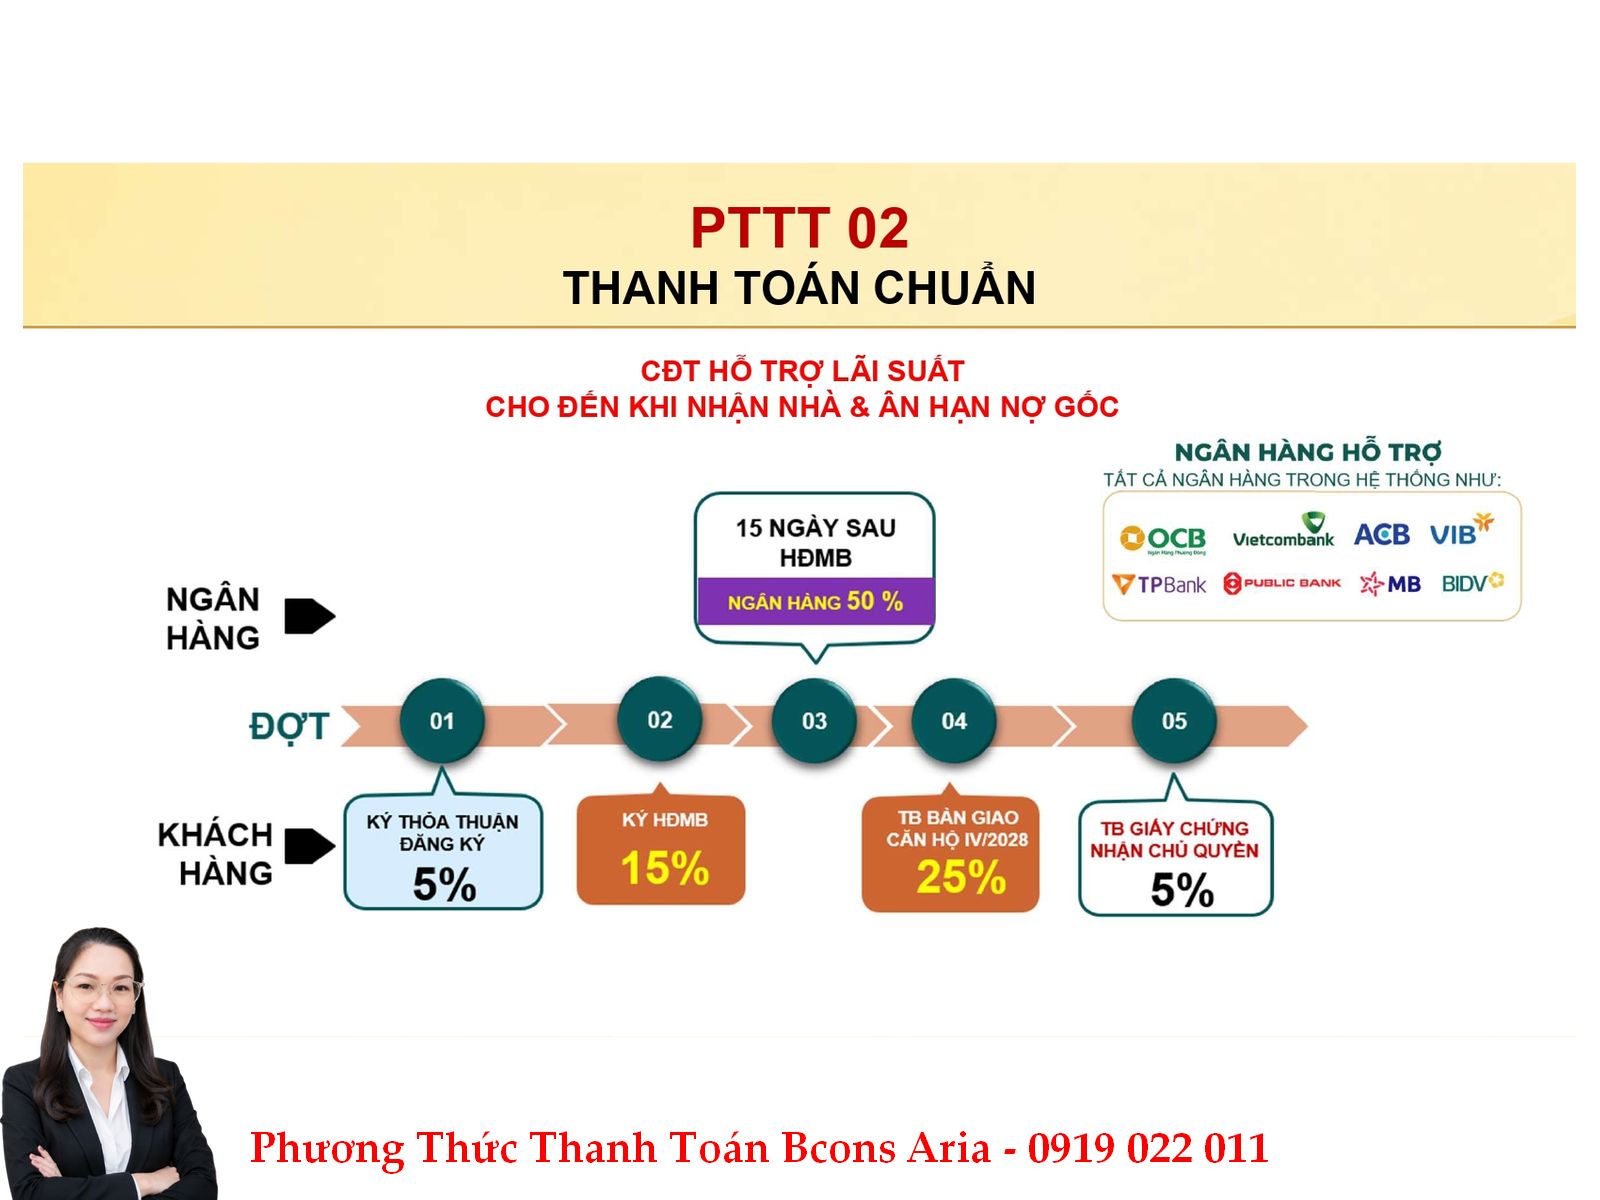
2. Phương thức thanh toán 02 – Hỗ trợ 100% lãi suất đến 24 tháng
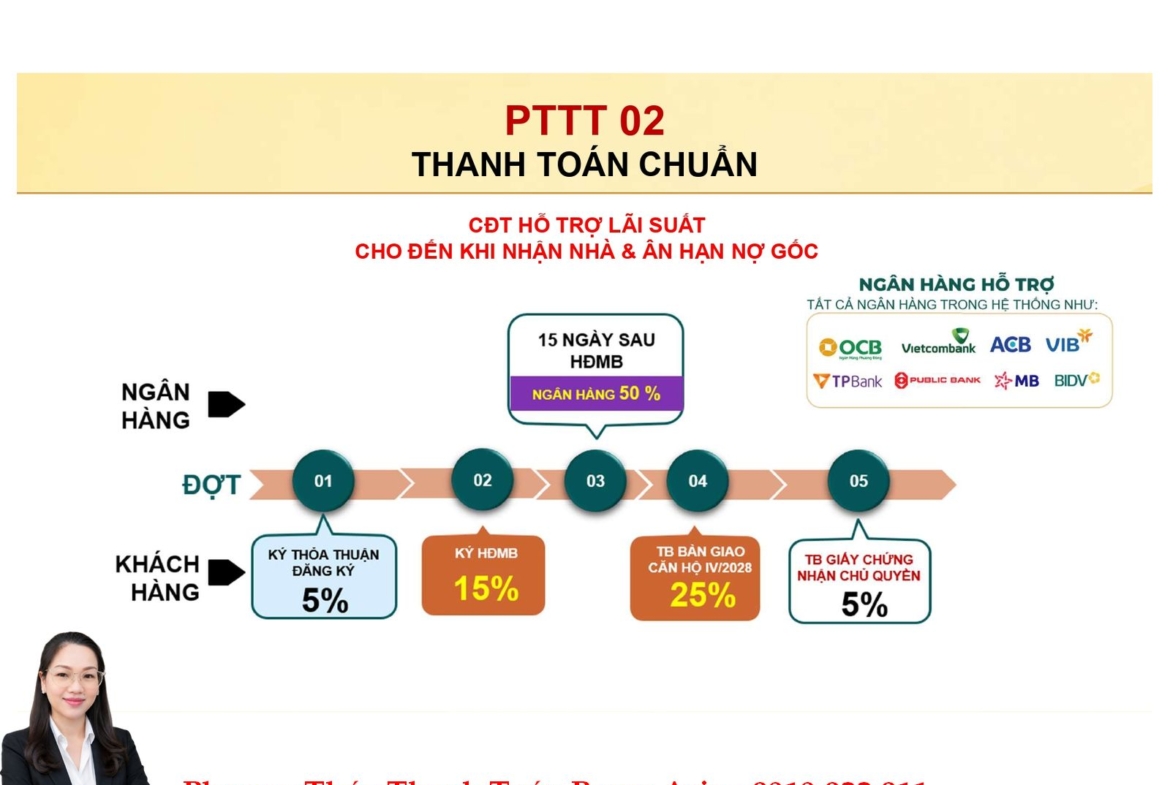
Nếu không muốn sử dụng toàn bộ vốn tự có nhưng vẫn muốn giảm áp lực lãi vay trong thời gian xây dựng, PTTT 02 là phương án đáng quan tâm.
Lộ trình thanh toán
Khách hàng thanh toán theo các mốc chính:
Đợt 1 & 2: Thanh toán lũy tiến đủ 20% để ký Hợp đồng mua bán.
Đợt 3: Sau khoảng 15 ngày kể từ khi ký HĐMB, ngân hàng giải ngân 50% giá trị căn hộ, với tài sản bảo đảm là chính căn hộ.
Đợt 4 – nhận nhà: Khách hàng thanh toán tiếp 25% còn lại.
Đợt 5 – nhận sổ hồng: Thanh toán 5% cuối cùng.
Điểm đáng chú ý: hỗ trợ lãi suất và ân hạn nợ gốc
Theo chính sách được cung cấp, chủ đầu tư hỗ trợ 100% lãi suất và ân hạn nợ gốc kể từ thời điểm ngân hàng giải ngân đợt 3 cho đến khi có thông báo nhận bàn giao căn hộ.
Thời gian hỗ trợ tối đa không quá 24 tháng.
Điều này tạo ra một lợi thế đáng kể cho khách hàng mua căn hộ hình thành trong tương lai.
Thay vì vừa thanh toán tiền mua nhà vừa phải chịu ngay toàn bộ chi phí lãi vay trong thời gian xây dựng, khách hàng có thể giảm đáng kể áp lực dòng tiền trong giai đoạn này.
3. Phương thức thanh toán 03 – Lãi suất không vượt quá 6,9%/năm trong tối đa 48 tháng
Với khách hàng lo ngại nhất về lãi suất ngân hàng sau thời gian ưu đãi, PTTT 03 là phương án đáng chú ý.
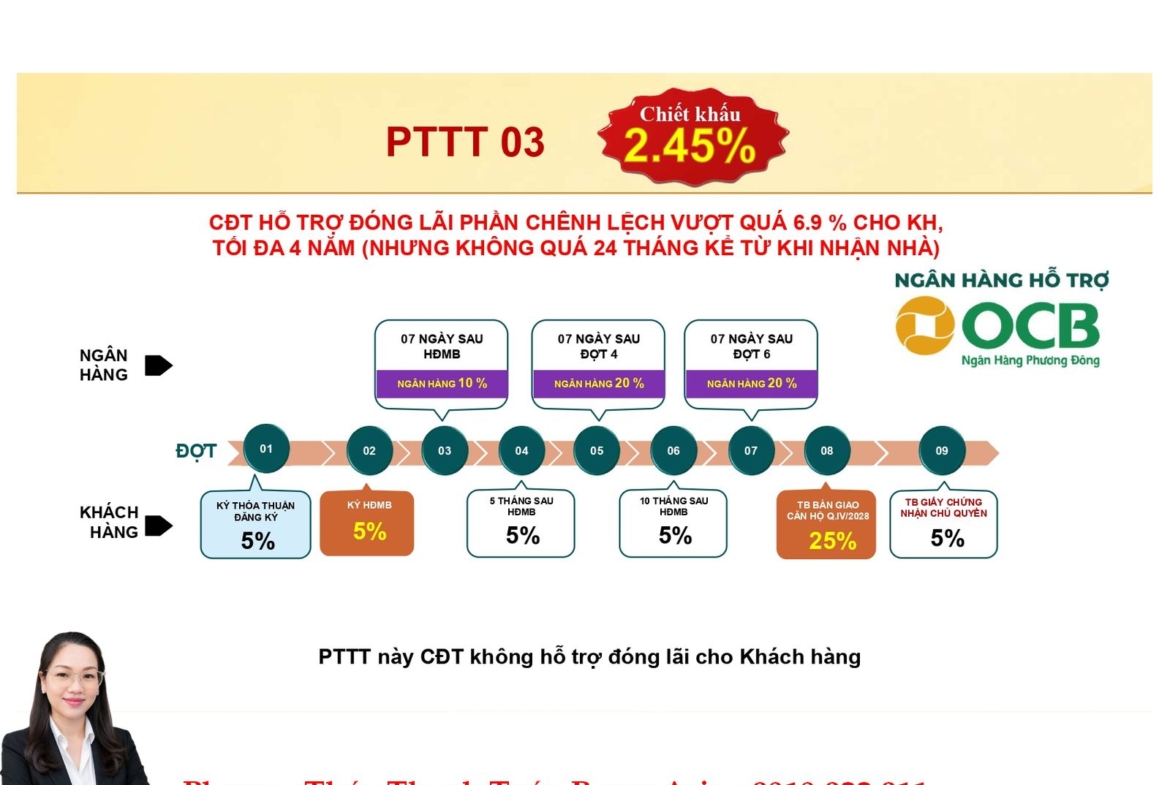
Đây là phương thức kết hợp giữa vốn tự có và ngân hàng giải ngân song song theo tiến độ.
Vốn tự có ban đầu tương đối thấp
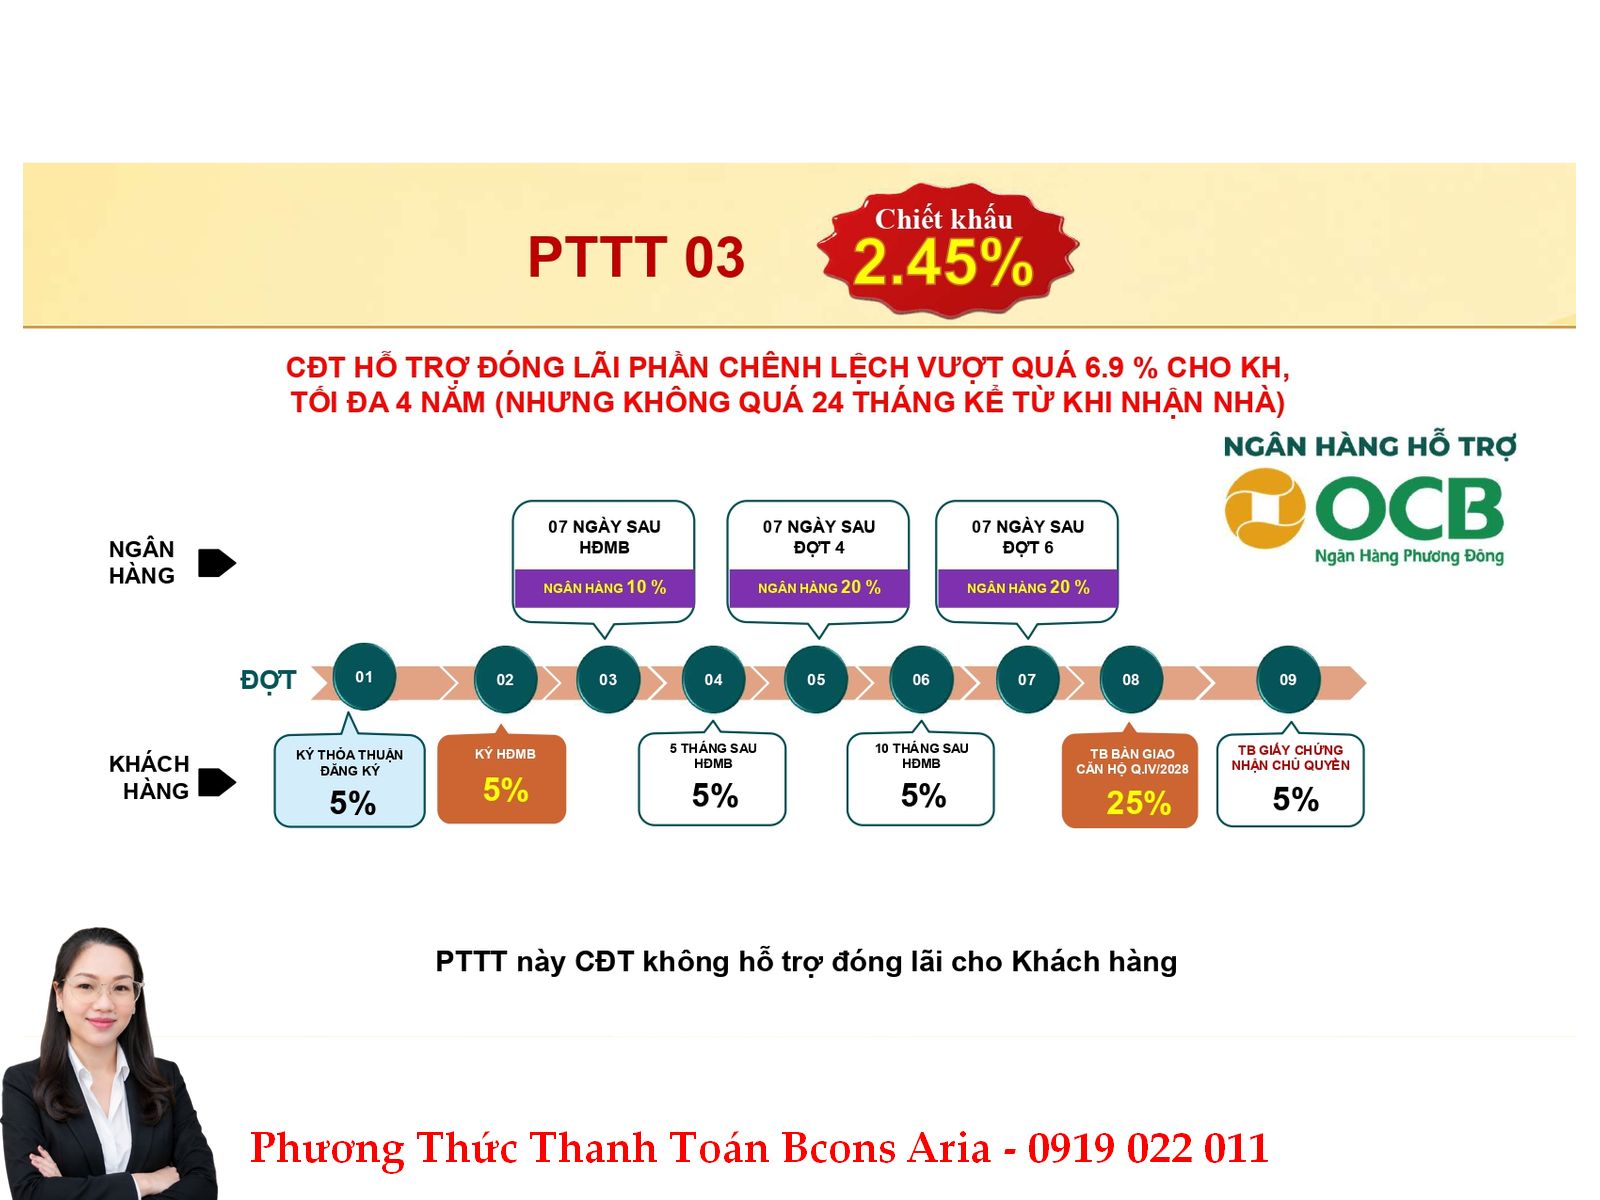
Khách hàng chỉ cần đóng lũy tiến 10% giá trị căn hộ để đủ điều kiện ký HĐMB.
Sau đó, khoảng mỗi 5 tháng khách hàng tiếp tục đóng thêm 5% vốn tự có theo tiến độ.
Ngân hàng giải ngân song song
Theo chính sách được cung cấp, ngân hàng OCB sẽ đồng hành giải ngân song song theo các đợt:
10% – 20% – 20%.
Như vậy, khách hàng không cần chuẩn bị toàn bộ phần vốn còn lại ngay từ đầu mà có thể phân bổ dòng tiền theo tiến độ.
Chính sách lãi suất 6,9%/năm
Điểm đáng chú ý nhất của PTTT 03 là chính sách kiểm soát lãi suất:
Lãi suất không vượt quá 6,9%/năm trong thời gian tối đa 48 tháng, đồng thời không quá 24 tháng kể từ thời điểm nhận nhà.
Nếu lãi suất thực tế của ngân hàng vượt mức 6,9%/năm, theo chính sách được cung cấp, chủ đầu tư sẽ hỗ trợ 100% phần chênh lệch.
Với khách hàng sử dụng đòn bẩy dài hạn, đây là yếu tố đáng quan tâm vì giúp giảm rủi ro khi lãi suất thị trường biến động.
Ưu đãi đi kèm
Khách hàng lựa chọn PTTT 03 còn được hưởng chiết khấu 2,45% trên tổng giá trị căn hộ.
4. Phương thức thanh toán 04 – Hỗ trợ lãi suất và ân hạn nợ gốc đến khi nhận nhà
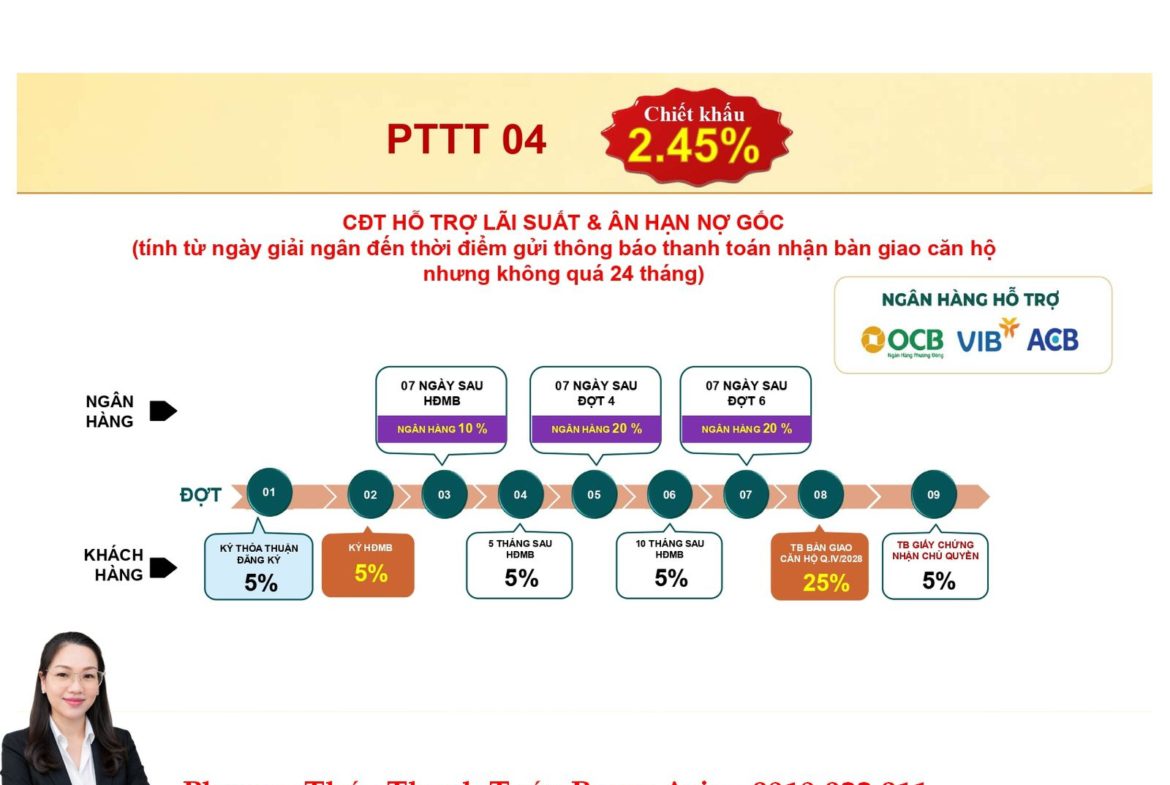
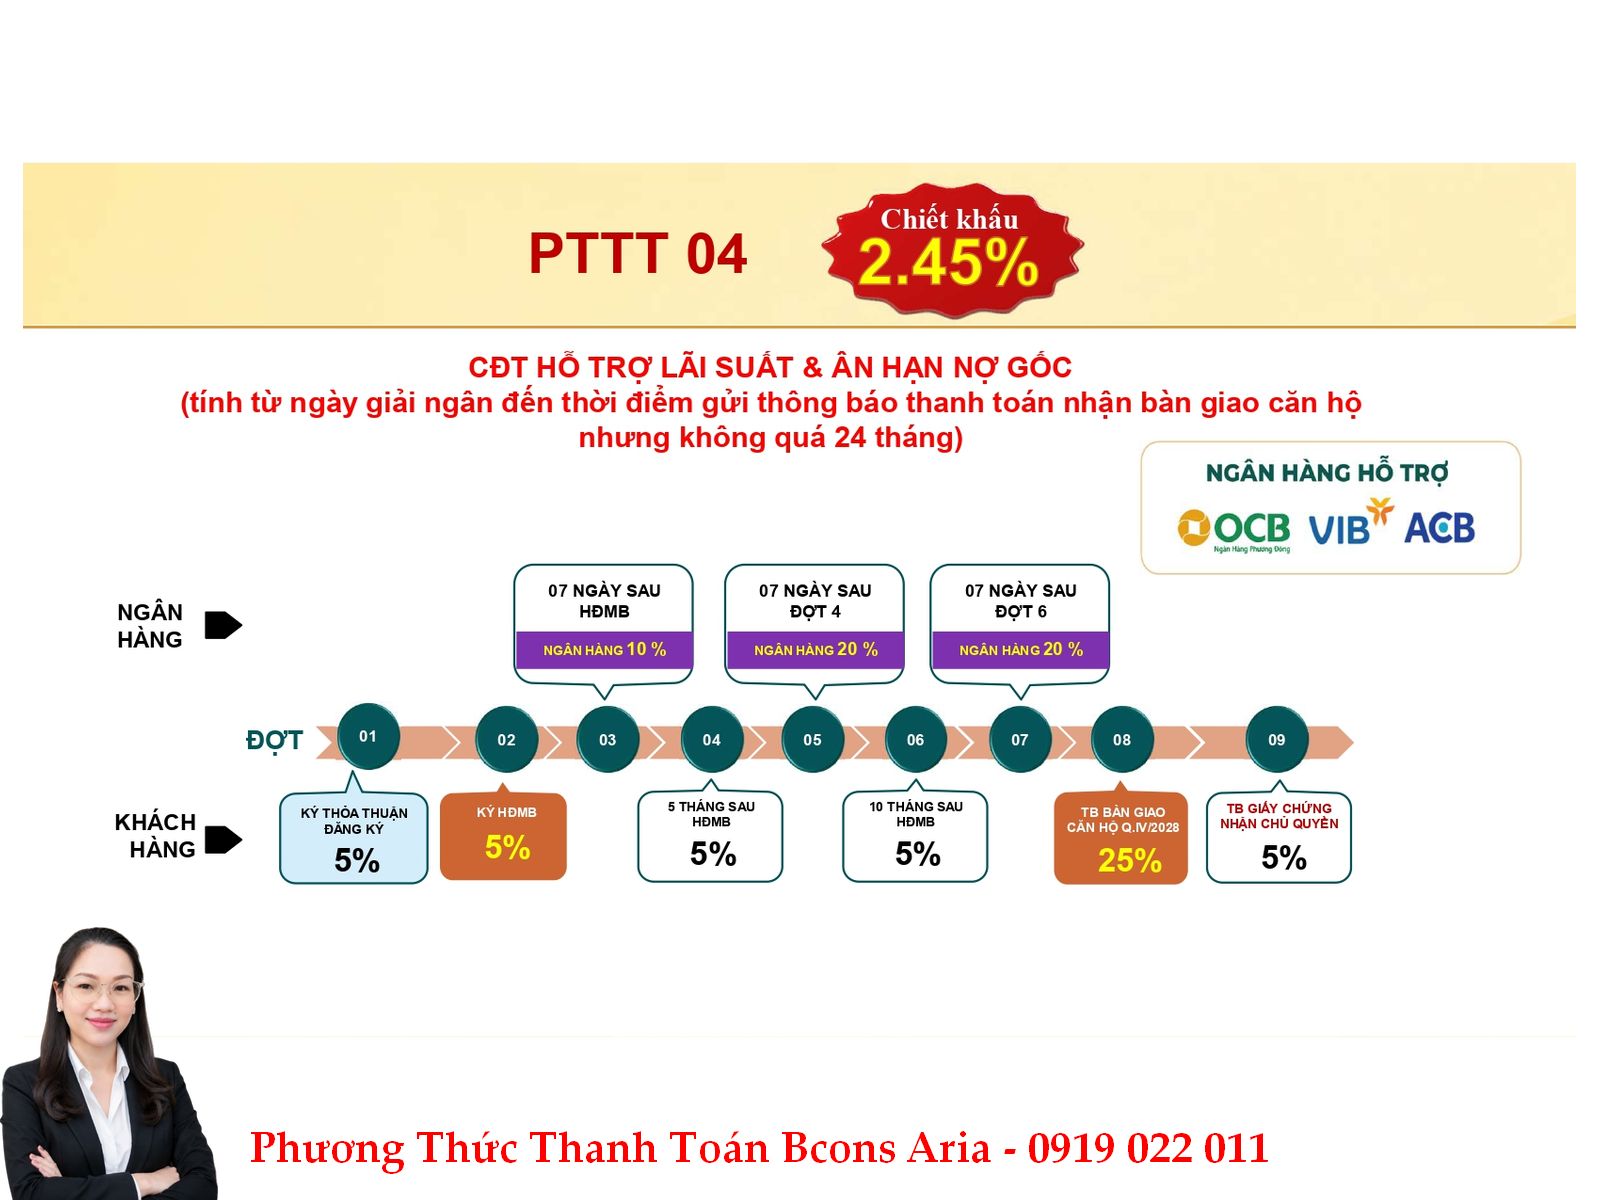
PTTT 04 cũng là phương án sử dụng ngân hàng giải ngân song song nhưng tập trung vào việc giảm áp lực tài chính trước thời điểm nhận nhà.
Nếu khách hàng muốn sử dụng đòn bẩy nhưng chưa muốn phải trả ngay cả lãi và gốc trong thời gian dự án xây dựng, đây là phương án cần cân nhắc.
Vốn tự có trước khi nhận nhà
Theo chính sách được cung cấp, khách hàng chỉ cần tích lũy khoảng 20% vốn tự có trước khi nhận nhà.
Sau khi đóng 10% để ký HĐMB, ngân hàng OCB sẽ giải ngân xen kẽ song song theo tiến độ.
Hỗ trợ lãi suất và ân hạn nợ gốc
Tổng phần vốn ngân hàng giải ngân theo phương án này là 50% giá trị căn hộ.
Theo chính sách, chủ đầu tư hỗ trợ toàn bộ lãi suất và ân hạn nợ gốc đối với phần tiền ngân hàng giải ngân kể từ ngày giải ngân cho đến khi có thông báo bàn giao nhà.
Thời gian hỗ trợ tối đa không quá 24 tháng.
Điều này giúp khách hàng có thêm thời gian chuẩn bị tài chính trước khi chính thức nhận nhà và bắt đầu gánh các khoản chi phí vay theo cơ chế thông thường.
Chiết khấu đi kèm
PTTT 04 vẫn được hưởng chiết khấu 2,45% khấu trừ vào giá bán căn hộ.
Bảng so sánh 4 phương thức thanh toán Bcons Aria
| Phương thức |
Đặc điểm chính |
Ưu đãi nổi bật |
Phù hợp với |
| PTTT 01 |
12 đợt, không vay ngân hàng |
CK đến 8,5% |
Khách có dòng tiền tốt |
| PTTT 02 |
Vay 50%, thanh toán 20% trước HĐMB |
Hỗ trợ 100% lãi + ân hạn gốc đến 24 tháng |
Người muốn giảm áp lực lãi vay |
| PTTT 03 |
Vốn tự có thấp, ngân hàng giải ngân song song |
Lãi suất không vượt 6,9%/năm tối đa 48 tháng + CK 2,45% |
Người sử dụng đòn bẩy dài hạn |
| PTTT 04 |
Vay song song, vốn tự có trước nhận nhà khoảng 20% |
Hỗ trợ lãi + ân hạn gốc đến 24 tháng + CK 2,45% |
Người muốn nhẹ dòng tiền trước nhận nhà |
Nên chọn phương thức thanh toán Bcons Aria nào?
Không có phương thức nào tốt nhất cho tất cả khách hàng. Phương án phù hợp phụ thuộc vào nguồn vốn hiện tại và dòng tiền tương lai.
Nếu có sẵn tiền → cân nhắc PTTT 01
Nếu khách hàng có nguồn vốn tốt và không cần vay, mức chiết khấu đến 8,5% có thể giúp giảm đáng kể giá vốn căn hộ.
Nếu muốn vay nhưng không muốn chịu lãi trong thời gian xây dựng → PTTT 02 hoặc 04
Hai phương án này phù hợp với khách hàng muốn sử dụng ngân hàng nhưng ưu tiên giảm áp lực lãi suất và gốc trong thời gian chờ nhận nhà.
Nếu muốn vay dài hạn và lo lãi suất tăng → PTTT 03
PTTT 03 đáng chú ý với chính sách không vượt 6,9%/năm trong tối đa 48 tháng theo điều kiện của chính sách.
Nếu ưu tiên vốn tự có thấp → PTTT 03 hoặc 04
Đây là hai phương án đáng xem xét nếu khách hàng không muốn bỏ ra quá nhiều tiền mặt ngay từ đầu.
Điều quan trọng không phải là “đóng ít nhất” mà là chọn đúng dòng tiền
Khi mua căn hộ Bcons Aria, nhiều khách hàng thường tập trung vào câu hỏi:
“Phương án nào cần đóng ít tiền nhất?”
Nhưng câu hỏi quan trọng hơn là:
“Phương án nào phù hợp nhất với dòng tiền của mình?”
Ví dụ, một khách hàng có 700 triệu đồng tiền nhàn rỗi và thu nhập hàng tháng ổn định sẽ có bài toán hoàn toàn khác người có 1,5 tỷ đồng tiền mặt nhưng thu nhập hàng tháng không đều.
Vì vậy, trước khi lựa chọn phương thức thanh toán, nên tính:
Vốn tự có hiện tại + thu nhập hàng tháng + khoản tiền có thể tích lũy + nghĩa vụ vay hiện hữu + khoản thanh toán Bcons Aria theo từng đợt.
Sau đó mới lựa chọn phương thức phù hợp.
Kết luận: Bcons Aria có 4 phương thức thanh toán
Bcons Aria hiện có 4 phương thức thanh toán, từ phương án dành cho khách hàng có sẵn dòng tiền với chiết khấu đến 8,5%, đến các phương án sử dụng ngân hàng với chính sách hỗ trợ lãi suất, ân hạn nợ gốc và kiểm soát lãi suất.
Điểm đáng chú ý là khách hàng có thể lựa chọn phương thức dựa trên mục tiêu của mình:
Muốn giá vốn thấp → PTTT 01.
Muốn giảm áp lực lãi vay trong thời gian xây dựng → PTTT 02.
Muốn kiểm soát lãi suất dài hạn → PTTT 03.
Muốn giảm áp lực dòng tiền trước nhận nhà → PTTT 04.
Với kế hoạch Bcons Aria dự kiến bàn giao Quý IV/2028, việc lựa chọn đúng phương thức thanh toán ngay từ đầu có thể giúp khách hàng chủ động hơn trong việc phân bổ nguồn vốn trong hơn 2 năm tới.
Lưu ý: Các tỷ lệ chiết khấu, thời gian hỗ trợ lãi suất, điều kiện vay và tiến độ thanh toán có thể áp dụng theo từng thời điểm, từng sản phẩm và điều kiện của chủ đầu tư/ngân hàng. Khách hàng nên kiểm tra chính sách chính thức của căn hộ cụ thể trước khi ký thỏa thuận hoặc HĐMB.
Liên hệ: 0919 022 011 Kiều Nga PKD CĐT để nhận báo giá và chiết khấu mới nhất